
Bonjour, je suis Julien, CEO de Wizi, MorningCroissant et Knock Knock
Chaque Lundi, je (et pas une IA !) partage sur ce blog notre newsletter hebdomadaire suivie par plus de 68 000 lecteurs fidèles : investisseurs, propriétaires et passionnés d’immobilier.
Bonne lecture.
« Vue sur mer, rivière au fond du jardin, maison au milieu des pins, … », pendant des décennies, ces quelques mots suffisaient presque à faire grimper le prix d’un bien mais, à présent, ils pourraient susciter une nouvelle préoccupation chez l’acheteur : « Et côté assurance ? ».
Car, multipliant inondations, sécheresses, fissures, incendies, submersions … le changement climatique modifie progressivement notre façon de regarder un logement à tel point que, au-delà du risque climatique, pourrait bien émerger une nouvelle réalité immobilière : la décote climatique.
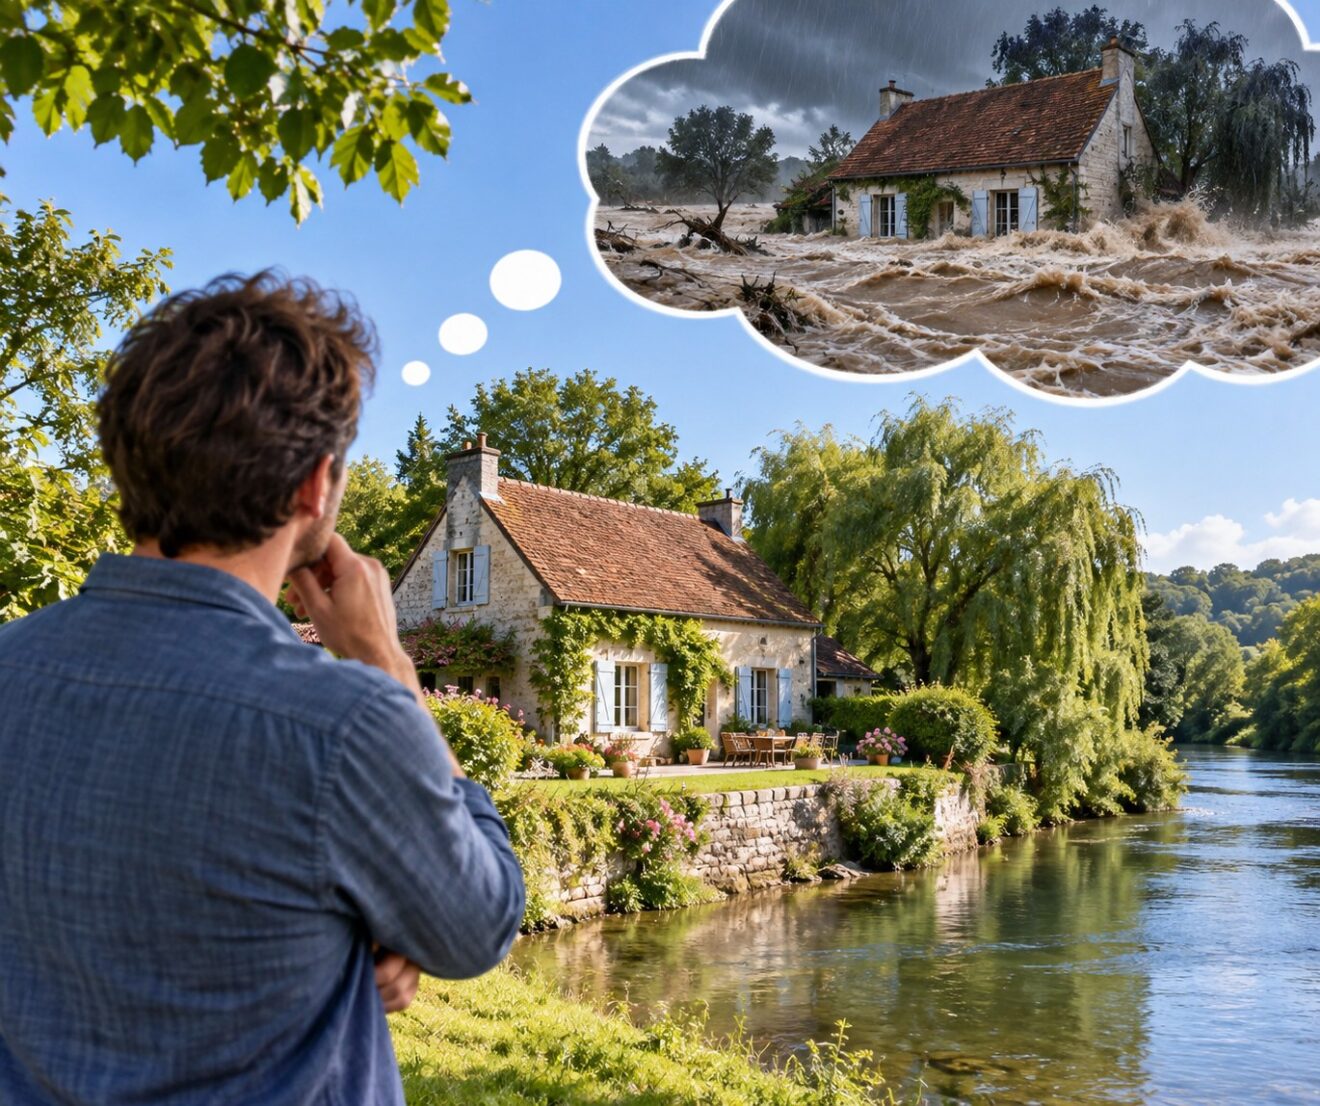
Quand le climat présente la facture.
Le cas le plus spectaculaire est celui du retrait-gonflement des argiles où, lors des sécheresses, certains sols se rétractent puis gonflent avec le retour de l'humidité, faisant travailler les fondations et parfois fissurer lourdement les maisons, alors que 12,1 millions de maisons individuelles françaises sont situées en zone d'exposition moyenne ou forte.
Pour l'instant, la France résiste plutôt bien grâce à son régime Cat Nat, qui mutualise une partie du risque mais la facture augmente, les cotisations d'assurance habitation ayant progressé de 8,4 % en 2025 et de 10 % pour les contrats des propriétaires non occupants.
Et des difficultés commencent à apparaître car 903 communes présentent déjà des tensions légères ou modérées, avec un choix d'assureurs plus restreint. D’ailleurs, dès 2024, un rapport remis au Gouvernement alertait sur le désengagement constaté d'assureurs dans les zones très exposées aux risques climatiques !
Au-delà du rêve !
Pendant longtemps, une maison au bord d’une rivière, c’était la vue, le charme et le déjeuner au bord de l’eau mais, demain, l’acheteur regardera peut-être d’abord la carte des zones inondables. Une villa face à la mer, c’était l’horizon et l’accès à la plage mais on s’interrogera sur le recul local du trait de côte, le risque de submersion, … et l’exposition aux tempêtes, aux vents violents et aux embruns salins : le rêve laisse la place à l’inquiétude !
Même revirement à la campagne où une maison entourée d’une belle forêt de pins, c’était le calme et la nature mais, dans certaines régions, ce sera aussi le risque d’incendie et les obligations de débroussaillement. Un grand jardin verdoyant peut, lui, cacher un sol argileux qui se rétractera lors des prochaines sécheresses et fera peut-être apparaître des fissures sur la façade.
Et demain, certaines annonces pourraient se lire à double sens : « Vue imprenable sur la rivière » mais risque d’inondation ? « Première ligne face à l’océan » mais tempêtes, submersion, érosion ? « Au cœur d’une pinède » mais incendies ? « Magnifique terrain arboré » mais sol argileux ?
L’emplacement … encore !
Heureusement notre système d'assurance est conçu pour éviter que des millions de maisons françaises ne deviennent demain invendables ou inassurables mais la multiplication et le coût croissant des sinistres pourraient progressivement faire entrer l'exposition climatique dans la formation du prix des logements, comme le DPE l'a fait avec la performance énergétique.
Ironie du sort : on s’est beaucoup moqué des professionnels de l’immobilier qui répétaient autrefois que trois choses déterminaient la valeur d'un bien immobilier : l'emplacement, l'emplacement et … l'emplacement. À présent le changement climatique leur donne encore plus raison !